
Epülvt szigetelés tao audit: hogyan érvényesíthető a TAO adókedvezmény energiahatékonysági beruházásokra
A TAO. törvény 22/E.§ alapján a társasági adózó adókedvezményt vehet igénybe az energiahatékonysági célokat szolgáló beruházás üzembe helyezése és üzemeltetése esetén.
A törvény végrehajtását a 176/2017. (VII. 4.) Korm. rendelet szabályozza. A törvény 2017-ben jelent meg, jelen cikkben a legfrissebb, 2023. Amennyiben cége jelenleg vagy közeljövőben megvalósítandó energiahatékonysági célú beruházást vagy felújítást tervez, a beruházás megindítása előtt feltétlenül tájékozódjon az adókedvezmény részleteiről.
Jogszabályi keret és alapelvek
Épületenergetikai beruházásoknál konkrét elvárást ír elő a törvény az energiahatékonyság-növekedés szempontjából. fosszilis tüzelőanyaggal üzemelő energiatermelő berendezés (pl. gáznál) nem tartozik a támogatott kategóriába.
NEM épületenergetikai beruházásokra a TAO támogatás igénybevételének logikai felépítését a következő ábra szemlélteti (épületkorszerűsítéssel a következő pontban részletesen foglalkozunk).
Látható, hogy az EU-s energiahatékonysági követelmények továbbra is jelentős szerepet játszanak az elszámolhatóságban.
A TAO.tv. végrehajtásáról szóló kormányrendelet 4.§ (2) c) pontja alapján nem elszámolható költség annak a beruházásnak a bekerülési értéke, amelyre EU-s jogszabály minimum energiahatékonysági követelményt ír elő, e követelmény teljesítését biztosító beruházás bekerülési értékéig.
Ez alapján - ahogy a fenti ábrán is látható - ha van követelmény, úgy minden esetben egy alternatív beruházáshoz (ellenajánlathoz) kell viszonyítani.
Az elszámolható költség a beruházás költsége és az alternatív beruházás költsége közti különbség.
Abban az esetben, ha nincs energiahatékonysági követelmény, elszámolható a beruházás azon részének teljes költsége, mely beazonosíthatóan és kizárólagosan a magasabb energiahatékonysági célt szolgálja (TAO. tv. 22/E.§ (4) a) pont).
Az ellenajánlathoz viszonyítás alapja lehet az alternatív beruházás költsége is.
A törvény legutóbbi módosítása szerint, alternatív beruházás hiányában is igénybe vehető a támogatás.
Igazolás és hiteles bizonyítékok
A TAO kedvezmény igénybevételéhez szükséges igazolás a beruházás megkezdésének napja előtti energiafogyasztási adatok és a tervezett megtakarítás becslése alapján készül, majd a beruházás megvalósítását követően is aktualizálható.
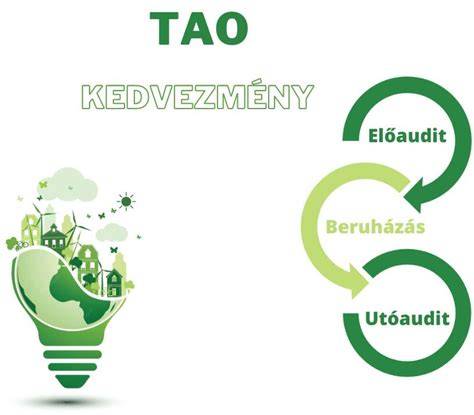
Az igazolás kiállítás a kormányrendelet szerinti kétlépéses eljárásban történik: előauditra és utóauditra van szükség.
A 176/2017. (VII. 4.) Korm. rendelet szerint az energiahatékonysági igazolást a Magyar Energetikai és Közmű-szabályozási Hivatal által vezetett névjegyzékben szereplő auditor állítja ki.
Az energiahatékonysági célokat szolgáló beruházások után a Tao tv. 22/E. § szerint adókedvezmény vehető igénybe.
Az igazolás kiállítása két lépésben történik: előaudit és utóaudit; az előzetes felmérés eredményéről írásban tájékoztatjuk az adózót.
A beruházás megkezdése előtti felmérés során meghatározzuk a tervezett beruházás érintett rendszereinek energiafogyasztási adatokat és becslést készítünk a megtakarításról.
Az adatszolgáltatási kötelezettséget a kormányrendelet 5. §-a írja elő, amelyet az adóbevallásban kell teljesíteni az adott adóévben és további adóévekben.
Az adókedvezmény mértéke és lefedettsége
A TAO kedvezmény mértéke 30-65% között mozoghat a beruházás összköltségének függvényében, és 70%-ig terjedő adóalap-kedvezményre is lehet alkalmazni az energiatakarékossági céloktól függően.
A kedvezmény mértéke az adózóra és a beruházás típusára vonatkozóan tovább finomítható, például kisvállalkozások esetén 30 százalékponttal, középvállalkozásoknál 10 százalékponttal növelhető a kedvezmény.
A kedvezmény csak akkor vehető igénybe, ha a beruházás megvalósítása melletti elköteleződést vállalják, és a beruházás üzemeltetése az öt éves időtartam alatt biztosított.
Az energiahatékonysági igazolás kiállításához az auditáló szervezet a rendelkezésre álló adatok alapján megállapítja, hogy a beruházás energiahatékonysági célokat szolgál-e, valamint meghatározza az éves végső energia-megtakarítást és a beruházás előtti adatok közti különbséget.
Mit számít elszámolható költségnek?
Az elszámolható költség fogalma a TAO 22/E. § (4) alapján az, ami kizárólag a magasabb energiahatékonysági szint elérését szolgálja, vagy ha nem állítható elő a kizárólagos megoldás, a többletköltség olyan részlete, amelyet hitelt érdemlő módon végrehajtott volna a beruházó a hiányzó állami támogatás nélkül.
A beruházás és felújítás értékének meghatározása a Sztv. szerinti értelmezés szerint történik, és a beruházás megkezdésének napja a jogi megközelítés szerint a kivitelezés megkezdését jelöli.
Beruházás felújítása lehet például a korszerűsítés olyan formája, amely a meglévő eszközöket a hatékonyság növelése érdekében új megoldásokkal helyettesíti vagy kicseréli.
Épületenergetikai intézkedések és követelmények
Épületenergetikai intézkedésnek számít a szigetelés, az ablakcsere (termikus korszerűsítés) és az épületgépészeti korszerűsítés is.
Akkor is lehet TAO kedvezményhez jutni, ha az épület szigetelése és ablakcseréje önmagában megvalósul, és a primer energiahatékonyság javulása megfelel a vonatkozó követelményeknek.
Az épületgépészeti korszerűsítések közé tartozik például a kazáncsere, hőtermelő berendezések korszerűsítése, hűtési és klímaberendezések korszerűsítése is.
Primerenergiában mért energiahatékonyság növelése legalább 20%-ot kell, hogy mutasson termikus korszerűsítés esetén, míg épületgépészeti rendszerek korszerűsítésével legalább 10%-os javulást kell elérni.
Az EKR katalógusban a szigetelés és ablakcsere együttes alkalmazása jelenik meg, de ennél több feltétel is felmerülhet, hogy a beruházás megfeleljen a törvényi előírásoknak.
Alternatív megközelítés és elérhetőség
A TAO kedvezmény és az EKR között döntési helyzet állhat elő: az EKR-ben megtakarított energiamegtakarítást értékesítheti a beruházó, míg TAO-ban a beruházási költség adott százalékát igényelheti vissza az energiamegtakarítás mértékétől függetlenül, ha eléri a jogszabály szerinti feltételeket.
Az adókedvezményhez szükséges igazolást a TAO audit adja, amelyet a MEKH által regisztrált auditor állít ki.
A kedvezmény mértéke és az adatszolgáltatási kötelezettségek részletei adóévenként változhatnak, ezért a beruházás megkezdése előtt érdemes előzetesen egyeztetni a gazdasági osztállyal.
TAO audit szolgáltatásunk
Az adókedvezmény igénybevételéhez szükséges auditálási szolgáltatás tartalma: állapotfelmérés, elő- és utóaudit, valamint minőségigazolás.
Az előzetes felmérés során a beruházást érintő rendszerek energiafogyasztási adatait és a megtakarítás becslését rögzítjük.
Az utóaudit a beruházás megvalósítása után történik, és ennek során meghatározzuk a tényleges energiamegtakarítást.
A TAO audit előnyei közé tartozik a közvetlen pénzügyi megtakarítás, a jogszabályi megfelelés és a hiteles szakértői igazolás megszerzése.
Az audit során számításokra és dokumentációra építve biztosítjuk a megkívánt igazolást a kedvezmény elszámolásához.
Gyakorlati szemlélet és tippek
Az adókedvezmény felhasználásához fontos, hogy a beruházás megvalósításának elköteleződése a megvalósítás előtt meglegyen, és a beruházás üzemeltetése az öt évig biztosított legyen.
Ha a beruházó olyan megoldást választ, amely a számítás szerint az egyszerűsített eljárást igényli, fontos a hitelt érdemlő bizonyítékok összegyűjtése és dokumentálása.
Ha a beruházó a magasabb energiahatékonysági szint elérését célzó megoldást választja, egyeztessen saját gazdasági osztályával a részletekről.
Az állandó karbantartás és a jelentős felújítások is beszámíthatók az elszámolható költségek közé, amennyiben ezek közvetlenül növelik az energiahatékonyságot.
5 lépés a hatékony energiaaudit elvégzéséhez és miért bukik meg a legtöbb energiaaudit?
Az energiatakarékossági törekvések és a TAO adókedvezmény közötti döntések tekintetében érdemes figyelembe venni az EU-s és hazai direktívák ütemterveit és a hazai végrehajtási rendeleteket is, mivel ezek közösen alakítják a vállalati energiagazdálkodás jelenét és jövőjét.
tags: #epulwt #szigeteles #tao #audit