
Beépített ingatlan vagy építési telek? - Haz Tulajdoni lap epitesi telek összefoglaló
Beépített ingatlan vagy építési telek értékesítésekor gyakran felmerül a kérdés, hogy melyik kategóriába sorolható az adott telek a forgalmi adó és jogi besorolás szempontjából. A cikk a Kúria joggyakorlatát és a releváns jogszabályokat összegzi, kiindulva a tényleges állapotból az áfafizetés és a telek minősítésének meghatározásához.
A Kúria álláspontja a beépítettség és az építési telek kategóriáiról
A Kúria megítélése szerint a tulajdoni lapon történő feltüntetés nem bír relevanciával a tényleges adózási minősítés meghatározásában. Az épület létesítése vagy bontása az ingatlannyilvántartásban feltüntetett tény, de ezek elmaradása az ingatlannyilvántartásról szóló törvény alapján nem érinti a joghatást. Tehát attól, hogy a bontási engedély alapján elvégzett bontás nem került bejegyzésre, ez még nem jelenti azt, hogy a telek továbbra is beépítettként kell kezelni. A felperesi érvelés figyelembe vétele hibás volt, és az adóhatóságnak a szemlén rögzített állapotból kellett kiindulnia.
Az adóhatóság úgy ítélte meg, hogy az ingatlan beépítettsége nem kizárólag a beépítés fogalmából folyik, és nem szükségszerű az, hogy minden közmű ki legyen építve az építési telek megkülönböztetéséhez. A beépített ingatlan fogalma az Áfa tv.-ben rögzített fogalmi elemek alapján értelmezendő; az építésügyi szabályok csak irányadóak, amennyiben ezt a törvény kifejezetten előírja. A Kúria hangsúlyozta, hogy az értékesítés időpontjában fennálló joghatások és a tényleges állapot a döntő a besorolásban.
A korábbi ítéletek (pl. Kfv.I.35.177/2015/4., Kfv.I.35.668/2015/6.) is ugyanebben az irányban szabták meg, hogy az Áfa tv. 259. § 7. pontja nem szakértői kérdésként értelmezendő, és az építési telek kategóriájának elbírálásában a jogi feltételek és a tények alapján kell dönteni.
Az 2021-es döntés szerint a beépítettség meghatározásánál nem lehet automatikusan az Étv. előírásait alkalmazni, ha az Áfa tv. nem ír elő ehhez utalást. Az építési telek minősítéséhez arra van szükség, hogy a telek az Áfa tv. és a Vhr. fogalmi rendszerében beépíthető legyen. Az azonban kizárólag a jogi és ténybeli körülményektől függ, nem kizárólag a közművek jelenlététől.
Az adózási és jogi szempontok összefüggései
Az építésügyi szabályok és a forgalmi adó összevetése során fontos, hogy az adóhatóság a helyszíni szemle alapján megállapítja az ingatlan tényleges állapotát. A szemle régi és aktuális állapotokat is rögzíthet, amely alapján eldönthető, hogy beépített vagy építési telek-e az ingatlan. A beépítettséghez kapcsolódik egyfajta emberi használat, amely a perbeli ingatlannál nem mindig volt megtalálható; így az alapozás megkezdése önmagában még nem minősíti be az ingatlant beépítettnek.
Az Áfa törvényben a beépített ingatlan minősítése nem kizárólag építési engedélyhez kötött; az építési telek fogalma a törvényekben meghatározott, és az adott területre vonatkozó építési szabályok ismeretére van szükség. A Kúria úgy ítéli meg, hogy az elsőfokú bíróság helyesen alkalmazta az Áfa tv. 259. § 7. pontját és a vonatkozó előírásokat, amikor az építési telek kategóriáját megállapította a perbeli ingatlanokra vonatkozóan.
Az újabb ítéletek pedig összefoglalják: az építési telek kategóriába tartozásának kritériuma az, hogy a telek az Áfa tv. és a Vhr. fogalmi rendszerében beépíthető legyen, függetlenül attól, hogy az építési engedély kiadása megtörtént-e. A beépítés ténye vagy hiánya tehát meghatározza a besorolást, nem az építési hatóságok előírásainak részben történő alkalmazása.
Beépített ingatlan vagy építési telek az adózás szempontjából
- Az ingatlan jellegét az Áfa tv. és a héairányelv előírásai alapján kell megítélni, és nem kizárólag az építésügyi szabályokra támaszkodni.
- A beépítettséghez tartozik az olyan tényleges használat és állapot, amelyet a helyszíni szemle és a tények alapján lehet megállapítani.
- Az építési telek besorolása nem igényli mindenképpen a közművek teljes kiépítését az értékesítés időpontjában.
Gyakorlati példák és következmények
A cikksorozat több példát is felvillant, ahol a tulajdoni lapon feltüntetett beépítettség ellentétes volt a valós állapottal. Az ilyen esetekkel szemben a hatóság a tényleges állapot alapján dönt a forgalmi adó megállapításáról, és nem a tulajdoni lap jelenlegi megnevezése szerint értelmez.
Az általános tanulság, hogy az adásvételi szerződés megkötésekor a beépíthetőség és a beépítettség minősítése összefügg az adózás rendjével. A legtöbb esetben az adóhatóság az ingatlan tényleges állapotát tartja mérvadónak, és ennek alapján kerül megállapításra az általános forgalmi adóköteles értékesítés vagy sem.
Beépített ingatlan vagy építési telek? Gyakori megnevezések és jogi fogalmak
A tulajdoni lapban megjelenő tipikus megnevezések közé tartozik:
- Kivett lakóház, udvar - lakóingatlan alapvető jelzése.
- Kivett lakóház, udvar, gazdasági épület - több melléképület feltüntetése esetén.
- Kivett társasház - társasházi telek teljes megnevezése.
- Társasház, udvar - közös területek és az albetétek jelölése.
- Lakás - albetétként a lakóingatlan egyes részeinek megjelölése.
Fontos azonban, hogy a tényleges beépíthetőség meghatározásakor az Áfa tv. és a Vhr. előírásai mellett a helyi építési szabályokat is figyelembe kell venni, és ezt a hatóságokkal történő egyeztetés során tisztázni szükséges.
Mit érdemes ellenőrizni az ingatlanvásárlás előtt?
- A tulajdoni lap aktuális állapota és a széljegyek jelenléte, amelyek befolyásolhatják a tulajdonjog átruházását és a jogok érvényesítését.
- A beépítési státusz és a közművek megléte az értékesítés időpontjában.
- A földhivatali szemle és a helyszíni állapot összevetése a tulajdoni lapon feltüntetett adatokkal.
- A helyi önkormányzat tervei és infrastrukturális fejlesztései, amelyek hatással lehetnek a telek bel- vagy külterületi besorolására.
Ha szükség van rá: hogyan lehet tulajdoni lapot szerezni online
Az online elérhetőség időrendi átállásokkal jár, és 2025-től az E-ING rendszerben érhető el a tulajdoni lap lekérése. Ügyfélkapus vagy KAÜ azonosítás szükséges a hozzáféréshez, és az ingatlan helyrajzi száma vagy címe alapján kereshető meg. A letöltés első két ingyenes évente, ezt követően 4800 Ft/darab díjjal lehet igénybe venni, kivételes esetekben pedig ingyenesen lehet hozzájutni bizonyos jogi vagy igazgatási célokra.
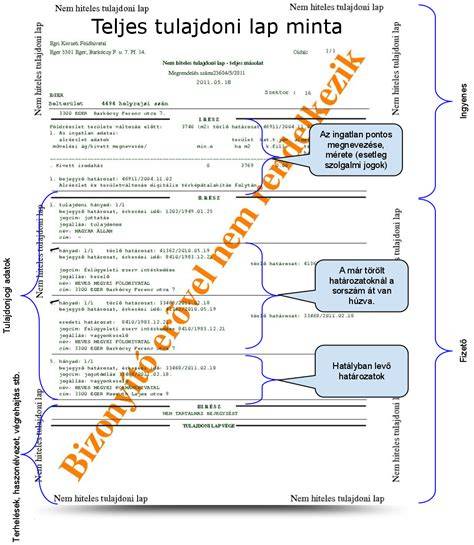
Az ingatlan-nyilvántartási adatok közreadása és átadása ajánlottan csak hivatalos felületeken történjen. A szemle és a teljes tulajdoni lap érhető el elektronikusan vagy papíralapon, attól függően, mire van szükség. A szemle csak a lekérés pillanatnyi állapotát mutatja, míg a teljes másolat tartalmazza a korábbi bejegyzéseket is.
Tulajdoni lap lekérése ingyenesen - Ingatlan tulajdoni lap letöltése online, Ügyfélkapuval
Végül fontos megjegyezni, hogy a beépítettség megítélése a jogszabályok és az Áfa tv. összefüggésében történik. A Kúria álláspontja szerint az építésügyi előírások csak akkor relevánsak, ha az Áfa tv. vagy a vonatkozó jogszabályok ezt kifejezetten előírják. Ezért a beépítettség meghatározásában a tényleges állapot és az adójogi szabályok közös értelmezése szükséges.
Végső gondolatok a tulajdoni lap és a beépítettség összefüggéséről
Az ingatlan-nyilvántartás és a tulajdoni lap alapvető dokumentuma az ingatlan jogi státuszának és terheinek teljes körű feltárásához. A beépített ingatlan és építési telek közötti különbség megértése nemcsak a vételi döntéshez, hanem a finanszírozáshoz és a jövőbeni jogvita megelőzéséhez is létfontosságú. A valós állapot és a jogi keretek egyeztetése adja meg a biztonságos adásvétel alapját.
tags: #haz #tulajdoni #lap #epitesi #telek