Szállítás Pest vármegyében: Faház burkolatok és kapcsolódó faanyagok minősége
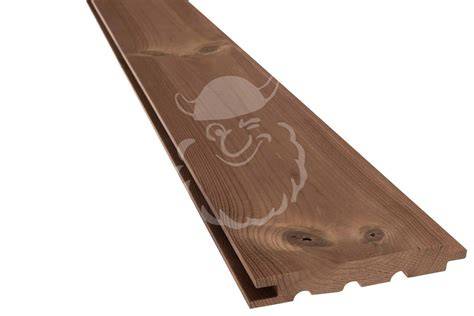
Ha minőségi és időtálló faház burkolatot keres, amely nemcsak esztétikus, hanem tartós is, akkor a Thermowood fenyő faház burkolata ideális választás Önnek!
Ez a kiváló minőségű termék biztosítja, hogy otthona gyönyörű és megbízható külsővel rendelkezzen.
Thermowood fenyő - a minőség és tartósság kombinációja
A Thermowood fenyő faház burkolat 19x117mm a legmagasabb minőségű anyagok felhasználásával készül, hogy biztosítsa a tartósságot és esztétikát.
A Thermowood technológia révén a fenyőfa kiválóan ellenáll a nedvességnek, rothadásnak és rovaroknak, így ideális választás kültéri felhasználásra is.
Ez a kezelt faanyag rendkívül időtálló, és hosszú éveken át megőrzi szépségét.
Elegancia és stílus
A Thermowood fenyő faház burkolat 19x117mm termékünk nemcsak tartós és funkcionális, hanem esztétikailag is vonzó.
Piaci áttekintés és trendek
1) Az osztrák Binderholz Group megállapodott a finn Kuhmo Oy fűrészüzem felvásárlásáról, amellyel tovább erősíti északi (skandináv) jelenlétét.
A Kuhmo Finnország egyik nagy puhafa-fűrészáru gyártója, főként luc- és erdeifenyő termékeket állít elő.
A felvásárlás illeszkedik a Binderholz évek óta tartó növekedési stratégiájába: a vállalat nagyobb faipari kapacitásokat épít ki Európában, hogy erősebb legyen a nemzetközi piacokon.
A cél a stabilabb alapanyag-ellátás, nagyobb gyártási volumen és versenyképesebb pozíció az európai, amerikai és ázsiai piacokon.
A faipar jelenleg nehezebb időszakot él át a gyengébb kereslet és árnyomás miatt, ezért a nagy szereplők inkább összeolvadásokkal és felvásárlásokkal próbálnak erősödni.
2) Az európai fenyő fűrészáru piac a második negyedévben árstabilitást mutatott, de ez nem jelenti azt, hogy a piac kiegyensúlyozott lenne.
A változatlan árak mögött jelentős átrendeződés zajlik. Az építőipari kereslet több európai országban gyenge a magas kamatok és a gazdasági bizonytalanság miatt.
A vásárlók óvatosabbak, sok kereskedő csak a szükséges készleteket tartja. A fűrészüzemek közben magas költségekkel küzdenek, ezért több gyártó termeléscsökkentést vagy kapacitás-optimalizálást hajt végre.
Az árak tehát kevésbé változnak, miközben a piaci szereplők helyzete jelentősen eltér egymástól.
A nagyobb vállalatok felvásárlásokkal és beruházásokkal erősítik pozíciójukat. Egyre fontosabbá válik a stabil alapanyag-ellátás, a költséghatékony gyártás és a magasabb hozzáadott értékű termékek, például a BSH és CLT előállítása.
A BSH-piac kevésbé követi közvetlenül a hagyományos fűrészáru-árak mozgását.
- Stora Enso a finnországi Veitsiluoto fűrészüzemben (Kemi) ideiglenesen leállítja a fenyő fűrészáru gyártását augusztusra és szeptemberre, és ez idő alatt a dolgozókat átmenetileg leállítják (layoff). A termelést október elején tervezik újraindítani.
- Finnország 2026 január-májusában 2,89 millió m³ fenyő fűrészárut exportált, összesen 740,8 millió euró értékben.
- Az európai fűrészüzemek ki vannak éhezve a rönkökre- Brüsszel szigorít
-Az európai fűrészüzemek egyre nehezebben jutnak elegendő rönkfához, részben az EU környezeti szabályozásai miatt. A Green Deal és a LULUCF-rendelet a fakitermelés korlátozásával igyekszik növelni a természetvédelmet és a szén-dioxid megkötését. Ugyanakkor az EU azt is ösztönzi, hogy a fa váltsa ki a fosszilis alapú építőanyagokat és energiaforrásokat. Ez ellentmondásos helyzetet teremt: miközben nőne a fa iránti igény, a kitermelhető mennyiség csökken.
Finnország - Koskisen vezetőségének júliusban értékelte a piacot. Az értékelés jól tükrözi azt, amit az elmúlt hónapokban a skandináv faipari szereplők is kommunikálnak.
1) A piac már nem kaotikus, de még nem egészséges. 2023-2025-ben a piacot folyamatos sokkok érték - magas kamatok, összeomló lakásépítés, drága rönk, geopolitikai bizonytalanság, vámok és logisztikai problémák. Most ezek közül több tényező kezd kiszámíthatóbbá válni. Ez önmagában pozitív fejlemény, mert a cégek végre tudnak tervezni. A lakásépítés továbbra is a leggyengébb láncszem, Finnországban, Svédországban, Németországban részben Közép-Európában még mindig kevés új lakás épül.
2) A legnagyobb probléma: a profit nagysága. A Koskisen azt mondja, hogy a kereslet már nem romlik tovább, de nem elég erős ahhoz, hogy az áremeléseket elfogadja a piac. Ez azért fontos, mert a rönk továbbra is drága, a bérek emelkedtek, a logisztika sem lett olcsóbb, az energia sem olcsó. Viszont a késztermék árát nem lehet ugyanilyen mértékben emelni. Ez nyomja lefelé a profitot. Ez összecseng más skandináv cégek nyilatkozatával.
Az elmúlt hónapokban több nagy északi gyártó is hasonlót mondott - kereslet stabilizálódik; nincs összeomlás; de nincs valódi fellendülés sem. A Koskisen például korábban is azt jelezte, hogy a fűrészáru iránti kereslet megfelelt a várakozásoknak, ugyanakkor a gyenge építőipar továbbra is akadályozza az áremelések érvényesítését. A német és osztrák fűrészüzemek jelenleg nem a termelés maximalizálására, hanem a pénzügyi stabilitás megőrzésére koncentrálnak.
A háttérben több tényező áll. Az építőipar továbbra is gyenge, különösen a lakásépítés. Emiatt a fűrészáru iránti kereslet visszafogott maradt. A termelési költségek magasak, miközben a késztermékek árait nem lehet olyan mértékben emelni, hogy az ellensúlyozza ezeket a költségeket. A rönkárak sok esetben továbbra is viszonylag magasak maradtak. Ezért sok üzem csökkenti a műszakszámot, rövidebb munkahetet vezet be vagy egyszerűen kevesebb rönköt vásárol. Illetve alacsonyabb készletszintből szolgálja ki a biztos megrendeléseket.
Németországban a fenyő fűrészáru-termelés immár negyedik egymást követő évben csökkent, és 2025-2026-ban gyorsult is ez a visszaesés. A német fűrészüzemi szövetség (DeSH) már odáig jutott, hogy válságcsúcs összehívását sürgeti, mert a termelés a legalacsonyabb szintre esett az elmúlt tíz évben, és további 9-10%-os visszaesést sem tartanak kizártnak, ha a piaci helyzet nem javul. Ausztriában hasonló a kép, bár ott vannak árnyalatok. Az ipari rönk iránt továbbra is erős a kereslet. A fűrészrönkök piacát gyenge kereslet jellemzi. Az osztrák fűrészipar 2026-ra körülbelül 2%-kal alacsonyabb termelést vár az előző évhez képest.
Mit jelenthet ez a gyakorlatban? Érdekes egyensúly jöhet létre - a kereslet nem elég erős ahhoz, hogy jelentős áremelkedést okozzon, ugyanakkor a kínálat szándékos visszafogása megakadályozhatja az árak nagyobb esését. 2026 második félévének kulcskérdése az, lesz, hogy mikor indul újra érdemben a német és közép-európai lakásépítés.
Az Európai Unió erdőgazdálkodására vonatkozó rendeletek
- Az Európai Bizottság 2026. július 13-án elfogadta az EUDR I. mellékletét módosító rendeletet. Kikerültek a hatály alól többek között - nyers bőrök, kikészített bőrök és bőrtermékek, futózott gumiabroncsok, vetőmagnak szánt szójabab, egyes gumitermékek. Bekerült néhány új termék, például instant kávé, bizonyos pálmaolaj-származékok, fagyasztott marhanyelv. A fa esetében gyakorlatilag semmi sem lazult. A Bizottság nem csökkentette a faipari termékek körét, mert úgy ítélte meg, hogy a fa továbbra is az egyik legfontosabb erdőirtási kockázatot jelentő alapanyag.
A korábbi EU Timber Regulation (EUTR) hatálya lényegében megmaradt az EUDR-ben is. Az év első felében Finnországban rendkívül intenzív volt a rönkvásárlás. A nagy erdőipari vállalatok (UPM, Stora Enso, Metsä Group stb.) jelentős mennyiségeket kötöttek le, ami magasan tartotta a rönkárakat. Júliusra azonban a heti vásárlási volumen hirtelen visszaesett, részben a hagyományos nyári szabadságidőszak miatt, részben azért, mert a vevők már feltöltötték készleteiket. Jelenleg tehát átmenetileg kisebb a piaci aktivitás. A fűrészrönkök ára mérséklődött átlagokat nézve. Ez valószínűleg azt jelzi, hogy nem várható újabb jelentős finn rönkár-emelkedés a nyáron.
Lengyelország - Nem újdonság, hogy a lengyel faipar gyengélkedik. 2022 óta a faipar kibocsátása jelentősen visszaesett. Ennek fő oka, hogy az európai építőipar gyenge, a bútoripar lassul, az energia költségek magasak. Lengyelország Európa egyik legnagyobb bútor- és faipari exportőre, ezért különösen érzékeny a nyugat-európai kereslet változásaira. Az a paradox helyzet állt elő, hogy Lengyelországban nő az erdőterület, mégis hiány van rönkből. Ennek több oka van. Egyrészt egyre több erdőt természetvédelmi célból kivonnak a gazdasági hasznosításból, másrészt bizonyos állományok még túl fiatalok a kitermeléshez. Ráadásul a kitermelési kvóták is csökkentek. A lengyel feldolgozóipar szerint jelenleg nehezebb megfelelő minőségű rönkhöz jutni. Emiatt romlik a fűrészüzemek és a bútoripar jövedelmezősége. Ez különösen problémás, amikor a késztermékek iránti kereslet közben gyenge.
2026-ban a szlovák faipar egyik legfontosabb kihívása a megfelelő mennyiségű és minőségű fenyőrönk biztosítása. A szlovák állami erdőgazdaság, a Lesy SR 2026-ra jelentős mennyiséget csökkentett a tűlevelű rönkök értékesítésében. Az éves szerződések megkötésekor mintegy 37%-kal kevesebb fenyőrönk került a piacra, mint korábban. Míg 2018-2022 között a szúkárosított állományok miatt nagy mennyiségű lucfenyő került a piacra, addig 2026-ban már inkább a nyersanyaghiány vált meghatározóvá. A kínálat szűkülése miatt a luc- és erdeifenyő-rönkök árai továbbra is magas szinten maradtak.
A nehéz piaci környezet ellenére a szlovák fafeldolgozó iparban továbbra is jelentős beruházások zajlanak. A szlovák fűrészüzemek többsége ma már nem csupán fűrészárut értékesít, hanem szárított, gyalult, illetve továbbfeldolgozott termékeket is gyárt. Szlovákia továbbra is jelentős beszállítója a magyar faiparnak. A közelség, a jó logisztikai kapcsolatok és a hagyományos kereskedelmi együttműködések miatt a magyar fatelepek és építőanyag-kereskedők számára a szlovák fűrészüzemek fontos partnerek maradtak. A modern üzemek egyre nagyobb problémával szembesülnek a szakképzett munkaerő hiánya miatt. Különösen a CNC-technológiákhoz, az automatizált gyártósorokhoz és a termelésirányításhoz szükséges szakemberekből van hiány. A jelenlegi tendenciák alapján a szlovák faiparban 2026 második felében sem várható jelentős rönkár-csökkenés.
Románia továbbra is Közép- és Kelet-Európa egyik legfontosabb faipari szereplője, ugyanakkor 2026-ban a romániai rönkpiacot a korlátozott kínálat, a magas alapanyagárak és a szigorodó erdészeti szabályozás jellemzi. Románia erdőterülete meghaladja a 6,5 millió hektárt, ami az ország területének közel 28%-át jelenti. 2026-ban a romániai rönkpiacon továbbra is erős árnyomás figyelhető meg. Az elmúlt években az erdőgazdálkodás átláthatósága kiemelt kérdéssé vált Romániában. Romániában több ezer fafeldolgozó vállalkozás működik. A fűrészipar teljes piaci mérete 2026-ban megközelíti a 2,1 milliárd eurót, és a szektor mérsékelt növekedést mutat. A romániai fűrészüzemek egyre inkább a nagyobb hozzáadott értékű termékek előállítására koncentrálnak. A 2021-2022-es erős kereslet idején több vállalat jelentős fejlesztéseket hajtott végre. A földrajzi közelség miatt Románia továbbra is meghatározó beszállítója a magyar faiparnak. A jelenlegi trendek alapján 2026 második felében sem várható jelentős rönkár-csökkenés Romániában. A román fűrészüzemek hosszú távon várhatóan tovább növelik a feldolgozottsági szintet, és egyre nagyobb hangsúlyt helyeznek a szárított, gyalult és speciális faipari termékek gyártására.
Ukrajna a háborús körülmények ellenére 2026-ban továbbra is Európa egyik jelentős faanyagtermelő országa maradt. A rönkellátás és a fűrészipar működését azonban egyszerre befolyásolják a katonai helyzetből fakadó korlátozások, a logisztikai nehézségek, valamint a gyengébb európai kereslet. Az állami erdőgazdálkodó vállalat, a Forests of Ukraine 2026 első négy hónapjában 632 ezer köbméterrel több faanyagot termelt ki, mint egy évvel korábban. Mindez annak ellenére történt, hogy az ország több erdős területén - különösen a Luhanszki, Donyecki, Harkivi, Szumi és Csernyihivi régiókban - továbbra is korlátozott a gazdálkodás lehetősége. A gyengébb európai kereslet miatt 2026-ban jelentős készletek halmozódtak fel. Az ukrán piacon naponta körülbelül 55 000 m³ faanyagot kínálnak, miközben a feldolgozóipar csupán 40 000 m³-t használ fel. Ennek következtében a raktárkészletek rekordmagasságba, mintegy 1,17 millió m³-re emelkedtek. Ukrajna 2026 végéig meghosszabbította a feldolgozatlan rönk és a tűzifa exportjára vonatkozó korlátozásokat. Az elmúlt években jelentős beruházások történtek az ukrán fafeldolgozó iparban. Az ipari rönkök értékesítése döntően elektronikus aukciókon keresztül történik. 2026 tavaszán az aukciókon értékesített faanyagok 95%-át rönkök tették ki. Ukrajna továbbra is jelentős szerepet tölt be a magyar faanyagpiacon. A jelenlegi tendenciák alapján 2026 második felében sem várható nyersanyaghiány Ukrajnában. Éppen ellenkezőleg, a kitermelés tovább növekedhet, miközben a kereslet csak fokozatosan élénkül.
2026-ban a közép-európai faipar három meghatározó szereplője - Szlovákia, Románia és Ukrajna - eltérő helyzetben van, azonban egy közös pont mindhárom országban megfigyelhető: a fűrészüzemek egyre inkább a magasabb feldolgozottságú termékek felé mozdulnak el, míg a rönkellátás és a piaci kereslet jelentős változásokon megy keresztül.
Rövid gazdasági adatok és trendek
- Szlovákia 2026-ban stabil, de a rönkárak továbbra is magasak maradhatnak.
- Románia a térség egyik legjelentősebb erdővagyona ellenére is a nyersanyagkínálat korlátozott, de hosszú távon növelik a feldolgozottságot.
- Ukrajna kitermelése növekszik a háborús körülmények mellett, miközben a belső kereslet lassú.