
Az osztatlan közös tulajdonú ingatlanokra felvett hitel lehetőségei és követelményei
Amikor az osztatlan közös tulajdon, mint fogalom szóba kerül, akkor a legtöbben egy hétvégi házra asszociálnak, amit a család több tagja közösen vásárolt meg. Mivel az ilyen ingatlanok kapcsán szokott a legtöbb probléma is felmerülni, természetes, hogy erre gondolunk, ám nem ez a leggyakoribb. Osztatlan közös tulajdon az, amikor egy ingatlannak, vagy ingatlanrésznek több tulajdonosa is van. Megosztás során több lehetőség is lehetséges: lehet terület alapú, amikor a hányadok alapján történik a felosztás, de lehet időbeli is, amikor megállapodás kérdése, hogy ki és mikor használhatja az ingatlant. Az osztatlan közös tulajdonú ingatlanok vételára mindig kevesebb, az ingatlannal kapcsolatos tevékenységeket pedig mindig szükséges egyeztetni mindegyik tulajdonostárssal.
Az osztatlan közös tulajdon azt jelenti, hogy egy bizonyos helyrajzi számon fekvő ingatlannak több tulajdonosa van, akiket a tulajdonjog a tulajdoni hányaduk szerint illet meg. Az ingatlan teljes egészét minden tulajdonostárs jogosult használni, a társtulajdonosok eszmei hányaddal rendelkeznek az adott ingatlanban, azaz az ingatlan tulajdonjoga megoszlik több személy között. A CSOK Plusz hitel igénybe vehető osztatlan közös tulajdonú ingatlanra is, azonban ennek vannak feltételei. A CSOK Plusz hitelt új lakóingatlan építésére, meglévő lakóingatlan bővítésére, valamint új és használt lakóingatlan vásárlására lehet igényelni. A hitelintézetek osztatlan közös tulajdonú ingatlan esetében jellemzően közjegyző által közokiratba foglalt, illetve ügyvéd által ellenjegyzett vázrajz, valamint használati megosztási szerződés benyújtását kérik.
Osztatlan közös tulajdon esetében harmadik féllel szemben elővásárlási jog illeti meg a tulajdonostársakat, ami azt jelenti, hogy amennyiben a vételár tekintetében az eladó egy harmadik féllel megállapodásra jutott, és azt a vételárat hajlandó az elővásárlási joggal rendelkező fél is megadni, a harmadik fél részére a tulajdoni hányad nem értékesíthető, helyette az elővásárlásra jogosult fél kaphatja meg azt, ugyanakkora összegű vételár ellenében. Erre való tekintettel a CSOK Plusz hitel igénylése során a pénzintézetek felé be kell nyújtani az elővásárlási jogról szóló nyilatkozatot az érintett fél részéről, vagy ezt rögzíteni szükséges az adásvételi szerződésben. A támogatással érintett lakóingatlan hasznos alapterületére vonatkozó feltételeket a CSOK Plusz rendelet határozza meg.
Az egylakásos lakóépület a CSOK Plusz hitel tekintetében - függetlenül a tulajdoni formájától - olyan sorház vagy láncház, illetve ikerház, amelyben a hitellel érintett lakás külön (önálló) épület- és tetőszerkezettel rendelkezik, valamint közvetlen bejárata van a terepszintről. Ha Ön osztatlan közös tulajdonú ingatlant szeretne megvásárolni, vagy osztatlan közös tulajdonú ingatlanra szeretne szabad felhasználású jelzáloghitelt felvenni, néhány dologgal érdemes tisztában lennie. Mi az az osztatlan közös tulajdon? Az osztatlan közös tulajdon lényege, hogy az ingatlan jogilag egy nagy egységet képez, annak több, egyenrangú tulajdonosa van. Még ha fizikailag például két külön bejáratú, külön használható ingatlan részről van szó, az jogi értelemben egyetlen ingatlannak számít. A másik megoldás a használati jogi megállapodás, amelynek keretében a tulajdonosok írásba foglalják, hogy ki melyik ingatlan részt használja, ezt pedig egy helyszínrajzzal, vagy vázrajzzal is alátámasztják. Lehetséges. Mind lakáshitel (tehát amikor Ön kíván ilyen ingatlant vásárolni), minden szabad felhasználású jelzáloghitel igényelhető osztatlan közös tulajdonú ingatlanra.
Magyarországon rendkívül sok az osztatlan közös tulajdonban lévő ingatlan, Budapesten például nagyobb lakóingatlanoknál is előfordul, ahol még nem történt meg a társasházzá nyilvánítás. Szerencsére ezekre is igényelhető Otthon Start hitel, ám pár dologgal tisztában kell lenned, hogy sikeresen vedd az akadályt. Az ingatlannak rendelkeznie kell saját bejárattal. Besorolás szerint lakóingatlannak kell lennie. Különálló mérőórákat kell felszerelni. Az ingatlannak forgalomképesnek kell lennie. Ez azt jelenti, hogy a lakás nyilvántartási státusza rendezett. Rendelkezned kell ügyvéd által ellenjegyzett és a tulajdonosok aláírásával ellátott használati megosztási szerződéssel. Be kell nyújtanod a bank felé a lemondó nyilatkozatokat. A fenti feltételek teljesülése esetén nemcsak Otthon Start hitelt, hanem CSOK Pluszt, vagy akár a Falusi CSOK-ot is igényelhetsz. Vagyis kombinálhatod a támogatásokat, kihozva belőlük a maximumot.
Nem vagy jogosult az Otthon Start hitelre!Ha később éred el az elvárt 2 éves biztosítotti jogviszonyt, ugyanúgy igényelhetsz. Nem vagy jogosult az Otthon Start hitelre!Igyekezz minél előbb rendezni a még fennálló tartozásod. Nem vagy jogosult az Otthon Start hitelre!Ha az igénylést megelőzően rendezed a tartozásod, akkor jogosult lehetsz a hitelre. Ha jogosult vagy az Otthon Start hitelre, akkor akár 50 millió forint lakáshitelt is igényelhetsz fix, 3%-os kamattal. A hitel futamideje akár 25 év is lehet, így az 50 millió forint hitelösszeg havi törlesztője 237 ezer forint körül lesz! Egy ugyanilyen piaci lakáshitel havi törlesztője 330-370 ezer forint volna.
Ha nincs, és az elmúlt 10 évben nem volt 50%-ot meghaladó tulajdonrészed belterületi lakóingatlanban. Ha van 50%-ot meghaladó tulajdonrészed, ám az ingatlan forgalmi értéke nem haladja meg a 15 millió forintot, akkor még megkaphatod a kedvezményes kölcsönt. Ha volt az elmúlt 10 évben 50%-ot meghaladó tulajdoni hányadod belterületi lakóingatlanban, ám azt legfeljebb 15 millió forintért adtad el, akkor ugyancsak jogosult vagy az Otthon Startra. Ha van 50%-ot meghaladó tulajdoni hányadod lakóingatlanban, ám azon másnak van az élethosszig tartó haszonélvezete, akkor ugyancsak jogosult vagy a 3%-os kamatú hitelre. (Ez öröklésnél fordul például elő.)
Ha párban igényelnétek az Otthon Start hitelt, akkor elegendő az egyikőtöknek megfelelni a fenti feltételeknek. Az Egyenlítő hitelnél a folyószámládon tartott pénzre a bank naponta annyi kamatot számol, amennyi a hiteled kamata. Az így összegyűlt kamatot a bank rendszeresen betörleszti a hiteledbe, ezért minél több pénz van a számládon, annál gyorsabban csökken a tartozásod. Felhívjuk figyelmét, hogy a kalkulátorban szereplő banki ajánlatok nem feltétlenül objektív összehasonlítás alapján jelennek meg.
A fenti helyzet általánosságban a piaci kamatozású jelzáloghitelekre vonatkozik. A csok rendelet szerint az osztatlan közös tulajdon nem kizáró ok, de az igénylésnél nyilatkozni kell róla, hogy a csokkal érintett lakásra vonatkozóan “a támogatott személynek az ingatlan-nyilvántartásban nyilvántartott kizárólagos használati joga áll fenn”. A BiztosDöntés szakértői már korábban felhívták a figyelmet arra, hogy az eredeti rendelet szövege alapján az osztatlan közös tulajdon nem feltétlenül lesz hitelezhető Otthon Start hitellel. A jogalkotó is felismerhette a bizonytalanságot, ezért a tegnap megjelenő módosításban pontosították az erre vonatkozó részt.
Az Otthon Start hitelről szóló eredeti rendelet 4. § (11) bekezdése kizárta a lakóingatlan résztulajdonának megszerzését. A helyzetet tovább bonyolította, hogy a jogszabály egy másik pontja (8. A tegnap megjelent 282/2025. (VIII. 25.) kormányrendelet most végre egyértelművé tette a helyzetet. Ez a lépés jelentős, hiszen Magyarországon sok olyan ingatlan van, ami fizikailag külön lakásként működik (pl. ikerházak, többgenerációs otthonok), de jogilag egy helyrajzi számon szerepelnek. Ez a használhatóságot és a hitelezhetőséget nem érinti hátrányosan, hiszen egy használati megosztással könnyen beazonosítható az egyes tulajdonrészek.
Az osztatlan közös tulajdonban lévő ingatlanok esetében az ingatlannak továbbra is meg kell felelnie néhány kritikus feltételnek ahhoz, hogy a hitel felvehető legyen rá. A legfontosabb, hogy a vásárolt ingatlanrésznek önállóan forgalomképesnek kell lennie. A rendeletmódosításnak köszönhetően a hitelprogramok kombinálhatók is. Még mindig nem feltétlenül egyértelmű, hogy egy ingatlant lakásként vagy lakóházként vesz majd figyelembe a bank, miközben ezen múlik, hogy mekkora lehet a maximális vételár. Ezért a BiztosDöntés.hu szakértői szerint semmiképpen nem szabad lefoglalózni egy ingatlant addig, amíg van hasonló bizonytalanság.
Az Otthon Start hitel esetében a maximális vételár lakások esetében 100 millió forint, míg házaknál 150 millió forint a felső határ. Elsőre talán furcsának tűnhet, de nem minden esetben egyértelmű, hogy egy ingatlan lakás vagy lakóház. Főleg az újépítésű ingatlanoknál találkozhatunk azzal a megoldással, hogy például egy sorházi ingatlanban több külön bejáratú, saját kerttel rendelkező ingatlan van, de ikerházakból is van bőven az országban. Hiába azonban a "saját ház" élménye, amennyiben ezeket korábban társasházzá nyilvánították, akkor az úgynevezett albetétesítést követően mindegyik ingatlan külön tulajdoni lapot kapott, amelyen lakásként szerepelnek. Amennyiben egy ugyanilyen ingatlan nem lett társasházzá alakítva, akkor osztatlan közös tulajdonú lakóházként szerepel a tulajdoni lapon.
A fenti cikkben szereplő megállapításokat a Biztos Döntés Kft. a releváns tények és körülmények lehető leggondosabb szakmai értékelése alapján igyekezett megfogalmazni. Ebből adódóan a fenti írás nem tényközlés, hanem a Biztos Döntés Kft.
Az osztatlan közös tulajdon így azt jelenti, hogy több tulajdonos osztozik egy adott tulajdonon (pl. egy társasház kertjén, vagy a ház földszintjén lévő üzlethelyiségen). A közös tulajdonra vonatkozó tulajdonjog - a törvényben meghatározott esetek kivételével - egymástól függetlenül nem ruházható át és nem terhelhető meg. Információhiány - általában nem tudják az emberek pontosan, hogy mi az, hogy osztatlan közös tulajdon és gyakran elriaszt egy potenciális vevőt, kihátrál az üzletből, amint tudomást szerez róla. Tulajdonostársaknak elővásárlási joga van - ami a gyakorlatban úgy néz ki, hogy meghirdeted az ingatlant és a piaci ajánlatot el kell vinned a tulajdonostársaknak is, hogy élni kívánnak-e az elővásárlás jogával.
Főként belvárosi lakások esetében előfordul, hogy a lakás nem osztatlan közös tulajdon, a garázs viszont az. Ha viszont nem szeretnéd külön értékesíteni a két ingatlant, az elővásárlási jog „kijátszásának” talán leggyakoribb jogilag is csaknem minden esetben megengedett módja a dologösszeség létrehozása. nem lakás céljára szolgáló helyiségeket (pl. épületberendezéseket). A nem lakás céljára szolgáló helyiségek mellett pl. Mivel az 5 lakásnál kisebb ingatlanok esetében nem kötelező a társasház alapítása, ami ráadásul egy elég időigényes és költséges folyamat, ezért ezekben az esetekben a használati szerződés a megoldás.
Megosztás
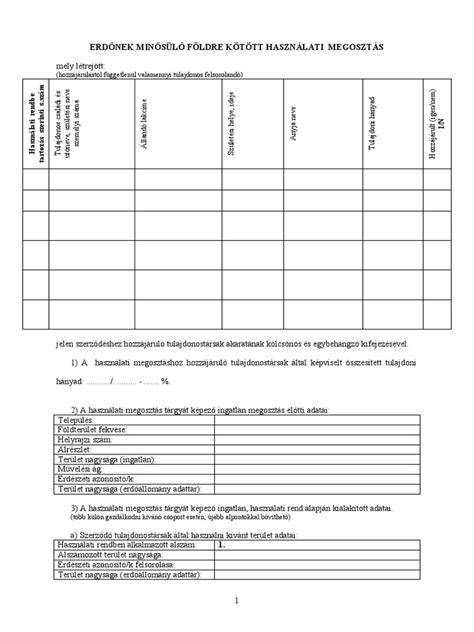
A hitelkérelem mellé csatolni kell az ügyvéd által ellenjegyzett és az összes tulajdonostárs által aláírt Használati megosztási szerződést (a jelzálogjogot csak az igénylő tulajdoni hányadára jegyzik be, vagyis az azonos helyrajzi számon álló többi ingatlan tulajdonosa számára a hitel nem jár kockázattal akkor sem, ha a hiteligénylő nem fizeti rendben a felvett összeget). A 2021. január 1-én hatályba lépett törvény csak a termőföldeken fennálló osztatlan közös tulajdont érinti, nem terjed ki az egyéb (azaz termőföldnek nem minősülő) ingatlanokra.
A megosztásnál alapvető fontosságú szabály, hogy minden földrész jól kihasználható, értékesíthető marad. Elképzelhető, hogy egy osztatlan közös ingatlanban szeretnénk lakást vásárolni. Az osztatlan közös tulajdon azt jelenti, hogy az adott lakás nincs jogilag teljes (teljesen) elkülönítve az épületben található többi lakástól. Ez megbonyolíthatja a lakásvásárlást, a hitelfelvételt. A helyzet még nehezebb, ha az épület egy másik lakásának már korábban is mi voltunk a tulajdonosai. Összeszedtük, hogy mire kell figyelni ebben a helyzetben.
Amikor lakást keresel találkozhatsz az osztatlan közös tulajdon kifejezéssel. Ez azt jelenti, hogy a kiszemelt lakás nincs külön albetéten, nincs külön tulajdoni lapja. Ez nem is jelent alapvetően problémát, hiszen mindenki csak a saját lakását használná. Lehetnek közös részek is - lépcsőház, udvarrész -, melyek használatáról pedig megállapodást lehet kötni. Ezért a bankok használati megosztást kérnek be, melyből kiderül, hogy a tulajdonosok külön-külön melyik önálló lakást birtokolják. Csatolni szoktak hozzá rajzot is, melyen megjelenítik az egyes lakásokat és jelölik azok tulajdonosait.
Használati megosztási szerződést abban az esetben lehet kötni, ha egy osztatlan közös ingatlanban több önálló lakóegység van, melyeknek mások a tulajdonosai. Fontos, hogy önálló lakások szerepeljenek a megállapodásban, a bankok általában elvárják az önálló forgalomképességet, a külön bejáratokat, de a közüzemi szolgáltatások elkülönült használatára - külön mérőórák, vagy megállapodás a fogyasztás felosztásáról - is kell valamilyen megoldás. A bank a használati megosztás és vázrajz alapján már tudja, hogy melyik ingatlant szeretnénk megvásárolni. A lakáshitelhez kapcsolódó jelzálogjogot is úgy jegyzik be az ingatlanra, hogy abból egyértelműen kiderüljön, az csak a mi tulajdonrészünkre vonatkozik.
Bonyolultabb a helyzet, ha már van tulajdonunk az ingatanban, ami mellé szeretnénk újabbat vásárolni. Példaként vegyünk egy háromlakásos osztatlan közös tulajdonban lévő házat. Ebben az esetben használati megosztást csak a harmadik tulajdonossal tudok kötni. Ez hitelfelvételnél jelenthet problémát, ugyanis ebben a helyzetben az általunk birtokolt teljes tulajdonrészt meg kell terhelnie a banknak a hitellel. Így két megoldási lehetőségünk maradt. 1. Ugyanattól a banktól igényeljük meg az új hitelt is, melytől korábban is felvettük a kölcsönün. 2. Megkereshetjük a legkedvezőbb hitelkiváltási kölcsönt, majd abból előtörleszthetjük meglévő hitelünket.
Osztatlan közös tulajdonban lévő ingatlanok esetében elég sok buktató lehet. Ha ilyen ingatlanban szeretnél lakást vásárolni, akkor érdemes lehet a Bankmonitor szakértőivel felvenni a kapcsolatot. Osztatlan közös tulajdonú ingatlan, mint hitelfedezet: Mik a banki feltételek? CSOK Plusz és Falusi CSOK: Finanszírozható belőlük az osztatlan közös tulajdonú lakás? Minden bank finanszíroz osztatlan közös tulajdont? Mi az a "albetéten belüli osztatlan közös tulajdon" és mi a helyzet a finanszírozásával?
Ingatlanvásárláskor előfordulhat, hogy a kinézett lakóingatlan - akár új, akár használt - osztatlan közös tulajdonban van. Ez azt jelenti, hogy a telken több önálló lakás (vagy telekrész) osztozik ugyanazon a helyrajzi számon. A jó hír, hogy az osztatlan közös tulajdonlási forma nem zárja ki az ingatlan lakáshitelből történő megvásárlását. Ilyenkor azonban a bankok néhány extra feltételt szabnak, amire érdemes felkészülni.
Spórolj időt és pénzt! Bankfüggetlen szakértőnk ingyen segít megtalálni a számodra legkedvezőbb hitelajánlatokat. Amikor jelzáloghitelt igényelsz, a bank jelzálogjogot jegyez be az ingatlanra - pontosabban az adott helyrajzi számra. Ezért kérik be a bankok az úgynevezett használati megállapodást vagy más néven használati megosztási szerződést. Ez a papír rögzíti a tulajdonostársak közötti megegyezést arról, hogy a közös telken és az épületeken belül ki melyik részt használhatja egyedül, és melyek a közös használatú részek. Legyen önálló az ingatlanrészed: Ez azt jelenti, hogy a lakásodnak önállóan is forgalomképesnek kell lennie. Önálló bejárat és közművek: Kiemelten fontos, hogy az ingatlannak külön bejárata legyen, és ami még nagyobb jelentőséggel bír, hogy önálló közműcsatlakozásokkal rendelkezzen. Ez magában foglalja a saját mérőórákat (gáz, villany, víz) és az elkülönülő gépészeti hálózatot (fűtés, használati melegvíz rendszer). Használati megosztás és vázrajz kötelező: Függetlenül attól, hány lakás vagy tulajdonos van a telken, muszáj benyújtanod egy használati megállapodást (használati megosztási szerződést). A dokumentum tisztázza, ki melyik részt használhatja. Ennek a megállapodásnak kötelező melléklete a vázrajz is, ami rajzos formában mutatja be a használati viszonyokat. Lemondás az elővásárlási jogról: A bank kérni fogja a többi tulajdonostárs hivatalos lemondó nyilatkozatát az elővásárlási jogukról. Újonnan készített használati megállapodás csak ügyvéd által ellenjegyzett vagy közokiratba foglalt formában fogadható el. A megállapodásnak formai és tartalmi kellékei is vannak. Minden tulajdonos, haszonélvező, használati jogosultsággal rendelkező személy adatait. Kiskorú vagy nem cselekvőképes érintett esetén a használati megállapodás elfogadásához a Gyámhivatal hozzájárulása is szükséges. Az ingatlanon található lakó- és egyéb épületek például: garázs, kamra, tároló, nyári konyha, stb. Közüzemi szolgáltatásokat illetően önálló (fő- és almérő) mérőórák vannak-e felszerelve, van-e közösen használt és közös mérőórával mért közüzemi szolgáltatás. Jelölje a részedet: A fedezetként felajánlott ingatlanrészt egyértelműen kiemelve kell jelölni rajta (pl. számmal, betűvel, satírozással). Osztatlan közös tulajdonú ingatlan esetén a többi tulajdonostársnak elővásárlási joga van. Ez azt jelenti, hogy elsőbbségük van a vásárlásnál. Az adásvételi szerződést készítő ügyvéd felelőssége, hogy ezt a lemondási folyamatot lebonyolítsa. A lényeg, hogy a banknak be kell tudnod nyújtani vagy a többiek írásos lemondó nyilatkozatát, vagy igazolást arról, hogy az ügyvéd felszólította őket az elővásárlási jog gyakorlására, és a válaszadási határidő eredményesen telt el. A megállapodás 10 évnél régebben készült, vagy ha olyan állapotot tükröz (pl. Ha a vázrajz hiányos, ki lehet ugyan egészíteni, de ezt is minden jelenlegi tulajdonostársnak alá kell írnia, dátummal ellátva, és két tanúval is ellenjegyeztetni kell. Ahhoz, hogy a CSOK Plusz kölcsönt, Falusi CSOK-ot vagy akár a kapcsolódó ÁFA-visszatérítést megkapd egy ilyen ingatlanra, elengedhetetlen egy hivatalos, közjegyző által készített (közokirat) vagy ügyvéd által ellenjegyzett (magánokirat) használati megállapodás. Természetesen az ingatlannak minden egyéb, a CSOK Pluszra/Falusi CSOK-ra vonatkozó jogszabályi feltételnek is meg kell felelnie. Érdemes azonban tudnod, hogy lehetnek kisebb eltérések bankonként. Egyes pénzintézetek szigorúbbak lehetnek például abban, hogy hány lakóegység vagy hány tulajdonos van az adott helyrajzi számon.
tags: #osztatlan #kozos #tulajdon #epitesi #hitel